Fiscalité & réglementation
Impôts et réglementation en France : fiscalité, lois et obligations des entreprises
Impôts, TVA, cotisations sociales, loi de finances, facturation électronique, réglementation du travail, normes numériques ou nouvelles obligations européennes : le cadre réglementaire des entreprises françaises évolue en permanence. Entreprisma rassemble ici les principales actualités fiscales et réglementaires à connaître pour comprendre ce qui change, ce qui entre en vigueur et les conséquences concrètes pour les entreprises, dirigeants, indépendants et micro-entrepreneurs.
43,6 % du PIB
poids des prélèvements obligatoires en France en 2025, selon l’Insee.
25 %
taux normal de l’impôt sur les sociétés en France.
15 %
taux réduit d’IS applicable, sous conditions, sur les 42 500 premiers euros de bénéfice de certaines PME.
20 %
taux normal de TVA en France.
1er septembre 2026
toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques.
1er septembre 2027
les petites et micro-entreprises concernées devront à leur tour émettre leurs factures électroniquement et transmettre leurs données de e-reporting.
2030
horizon désormais prévu pour la suppression complète de la CVAE, après plusieurs reports du calendrier.
500 000 €
en dessous de ce chiffre d’affaires, le taux effectif de CVAE est de 0 % en 2026 et 2027.
26 %
nouvel abattement forfaitaire utilisé dans le calcul de l’assiette sociale de certains travailleurs indépendants dans le cadre de la réforme appliquée en 2026.
5,1 % du PIB
déficit public français enregistré en 2025, soit 152,5 milliards d’euros, un élément central pour comprendre la pression entourant les futurs arbitrages fiscaux.
115,6 % du PIB
dette publique française fin 2025, autre donnée structurante pour les débats fiscaux et budgétaires de 2026-2027.
En France, une décision fiscale ou réglementaire peut modifier directement la trésorerie, les marges, les obligations administratives, la facturation, la rémunération du dirigeant ou les investissements d'une entreprise.
Certaines réformes sont annoncées plusieurs mois avant leur entrée en vigueur. D'autres apparaissent dans une loi de finances, un décret, une décision européenne ou une précision de l'administration.
Cette page constitue le point d'entrée du dossier Impôts et réglementation d'Entreprisma.
Elle est mise à jour pour suivre les principales évolutions concernant :
- les impôts en France ;
- la fiscalité des entreprises ;
- l'impôt sur le revenu ;
- l'impôt sur les sociétés ;
- la TVA ;
- la CFE et la CVAE ;
- les cotisations sociales et l'Urssaf ;
- les micro-entrepreneurs ;
- les lois de finances ;
- la facturation électronique ;
- les nouvelles réglementations françaises et européennes ;
- les obligations administratives des entreprises ;
- la réglementation numérique, l'intelligence artificielle et la cybersécurité.
À retenir : une mesure annoncée politiquement n'est pas nécessairement une règle applicable. Entreprisma distingue les projets, textes adoptés, décrets publiés et obligations effectivement entrées en vigueur.
Impôts en France : suivre ce qui change réellement
Le terme impôts recouvre plusieurs réalités très différentes.
Pour les particuliers, il peut désigner l'impôt sur le revenu, les prélèvements sociaux, la taxe foncière ou la fiscalité du patrimoine.
Pour les entreprises, la fiscalité peut concerner notamment :
- l'impôt sur les sociétés ;
- l'impôt sur le revenu du dirigeant ou de l'entrepreneur individuel ;
- la TVA ;
- la cotisation foncière des entreprises ;
- la CVAE ;
- les taxes sectorielles ;
- les plus-values ;
- les dividendes ;
- les crédits et réductions d'impôt ;
- les prélèvements sociaux.
Pour comprendre le fonctionnement général de ces mécanismes, consultez notre guide de la fiscalité des entreprises en France.
L'administration fiscale centralise de son côté les règles, déclarations et échéances sur impots.gouv.fr.
Fiscalité des entreprises : IR ou impôt sur les sociétés ?
La première distinction concerne l'imposition du bénéfice.
Selon la forme juridique et les options fiscales retenues, les bénéfices d'une entreprise peuvent relever de l'impôt sur le revenu (IR) ou de l'impôt sur les sociétés (IS).
Le taux normal de l'impôt sur les sociétés est actuellement fixé à 25 %.
Un taux réduit peut être applicable à certaines PME remplissant les conditions prévues par la réglementation.
Le choix entre IR et IS ne doit cependant pas être réduit à une simple comparaison de taux.
Il peut également influencer :
- la rémunération du dirigeant ;
- les dividendes ;
- les cotisations sociales ;
- la capacité d'autofinancement ;
- les investissements ;
- la fiscalité future en cas de cession ;
- la stratégie patrimoniale du dirigeant.
Le ministère de l'Économie détaille les différences entre impôt sur le revenu et impôt sur les sociétés pour les entreprises.
Entreprisma analyse également les évolutions du barème des impôts en 2026 et leurs conséquences pour les dirigeants.
TVA : un impôt central pour les entreprises françaises
La taxe sur la valeur ajoutée constitue l'un des principaux impôts indirects en France.
Le taux normal de TVA est de 20 %, avec plusieurs taux réduits applicables selon les biens et services concernés.
Le mécanisme repose généralement sur la différence entre :
- la TVA collectée auprès des clients ;
- la TVA déductible payée sur les achats professionnels.
Mais toutes les entreprises ne fonctionnent pas sous le même régime.
Les obligations dépendent notamment du chiffre d'affaires, de l'activité, du régime fiscal et de l'éventuelle application de la franchise en base de TVA.
La DGFiP présente les différents régimes d'imposition à la TVA applicables aux professionnels.
Cette matière fiscale devient encore plus stratégique avec la généralisation de la facturation électronique.
Facturation électronique : la nouvelle infrastructure fiscale des entreprises
Depuis le 1er septembre 2026, la réforme de la facturation électronique est entrée dans sa phase opérationnelle.
Toutes les entreprises entrant dans le champ de la réforme doivent désormais être capables de recevoir des factures électroniques.
Les grandes entreprises et les ETI doivent également les émettre sous le nouveau format et transmettre les données requises à l'administration.
Pour les PME, TPE et micro-entreprises concernées, l'obligation générale d'émission interviendra le 1er septembre 2027.
Entreprisma suit cette réforme depuis ses premières étapes.
À lire :
- Facturation électronique 2026 : comment se mettre en conformité ?
- Micro-entrepreneurs : ce que la facturation électronique change depuis septembre 2026
- Facturation électronique : pourquoi les TPE dénoncent un casse-tête administratif
- Facturation électronique : que se passe-t-il si une entreprise n'est pas prête ?
Le calendrier officiel de la facturation électronique reste la référence pour vérifier les obligations selon la taille de l'entreprise.
Cette réforme dépasse largement la disparition du PDF envoyé par e-mail.
Elle crée progressivement une nouvelle infrastructure où les données de facturation, de transaction et de paiement circulent de manière beaucoup plus structurée entre les entreprises, les plateformes agréées et l'administration fiscale.
CFE et CVAE : la fiscalité locale des entreprises
La fiscalité d'une entreprise ne se limite pas à son bénéfice.
La contribution économique territoriale (CET) comprend notamment :
- la cotisation foncière des entreprises, ou CFE ;
- la cotisation sur la valeur ajoutée des entreprises, ou CVAE.
La CFE repose notamment sur la valeur locative des biens utilisés pour l'activité professionnelle et dépend en partie des décisions des collectivités locales.
La CVAE suit, elle, une trajectoire de suppression progressive.
La loi de finances pour 2026 maintient sa disparition à l'horizon 2030.
Entreprisma analyse cette évolution dans son dossier consacré à la réforme de la CVAE et ses conséquences pour les entreprises françaises.
Pour les entreprises concernées, la disparition progressive de la CVAE doit être suivie année après année : taux, seuils et modalités évoluent au fil des lois de finances.
Loi de finances : le texte à surveiller chaque année
Chaque automne, la préparation du budget de l'État remet la fiscalité au centre du débat économique.
Le projet de loi de finances peut modifier :
- les impôts ;
- les niches fiscales ;
- les crédits d'impôt ;
- la fiscalité des sociétés ;
- la fiscalité du patrimoine ;
- les taxes sectorielles ;
- les aides publiques ;
- les règles d'amortissement ;
- les dispositifs d'investissement.
Mais une annonce gouvernementale ou un amendement parlementaire n'est pas encore une règle définitive.
Il faut distinguer plusieurs étapes :
proposition → projet de loi → débats parlementaires → adoption → promulgation → éventuels décrets → entrée en vigueur.Entreprisma suit ces différentes étapes afin d'éviter de présenter une hypothèse budgétaire comme une obligation déjà applicable.
Pour approfondir :
- Loi de finances 2026 : les mesures à connaître pour les entreprises
- Loi de finances : comment une PME doit analyser les nouvelles mesures
- Surtaxe des grands groupes : pourquoi sa prolongation en 2027 est stratégique
La loi de finances 2026 et ses principales mesures pour les entreprises est également détaillée par le ministère de l'Économie.
Micro-entrepreneurs : une fiscalité simple en apparence seulement
Le régime de la micro-entreprise simplifie fortement la création et la gestion d'une activité.
Mais micro-entrepreneur ne signifie pas absence d'impôts ou de réglementation.
Selon sa situation, un micro-entrepreneur doit notamment suivre :
- son chiffre d'affaires ;
- ses cotisations sociales ;
- son régime d'imposition ;
- ses seuils fiscaux ;
- la franchise en base de TVA ;
- ses obligations de facturation ;
- ses déclarations auprès de l'Urssaf ;
- la CFE ;
- la facturation électronique.
La distinction entre assujetti à la TVA et redevable de la TVA est notamment devenue importante avec la réforme de la facturation électronique.
Un micro-entrepreneur bénéficiant de la franchise en base peut rester concerné par certaines obligations de facturation électronique.
Le ministère de l'Économie récapitule les obligations fiscales, comptables et administratives des micro-entrepreneurs.
Urssaf et cotisations sociales : l'autre prélèvement majeur
Fiscalité et cotisations sociales ne doivent pas être confondues.
Mais pour une entreprise ou un indépendant, les deux ont une conséquence immédiate : ils consomment de la trésorerie.
En 2026, la réforme de l'assiette sociale des travailleurs indépendants modifie notamment la manière dont certaines cotisations et contributions sont calculées.
L'Urssaf présente directement les règles de la réforme des cotisations sociales des travailleurs indépendants.
Pour un entrepreneur, la question pertinente n'est donc pas seulement :
« Combien vais-je payer d'impôt ? »
Elle devient :
« Quel est mon taux réel de prélèvements fiscaux et sociaux, et quel impact aura-t-il sur mon revenu disponible et ma trésorerie ? »
Cette lecture globale est indispensable pour comparer correctement différents statuts juridiques ou arbitrer entre rémunération, dividendes et conservation du bénéfice dans la société.
Réglementation des entreprises : bien au-delà des impôts
Le cadre réglementaire français ne s'arrête évidemment pas à la fiscalité.
Une entreprise peut être soumise à des obligations concernant :
- le droit du travail ;
- la protection des consommateurs ;
- la sécurité des produits ;
- les délais de paiement ;
- la facturation ;
- la cybersécurité ;
- les données personnelles ;
- l'environnement ;
- l'intelligence artificielle ;
- la comptabilité ;
- la publicité ;
- la concurrence ;
- les relations commerciales.
Pour un dirigeant de PME, la difficulté tient moins au manque d'information qu'à sa dispersion.
Une nouvelle règle peut provenir de la France, d'un règlement européen directement applicable ou d'une directive devant être transposée dans le droit français.
RGPD : les données sont aussi un sujet réglementaire
Dès qu'une entreprise collecte ou utilise des données personnelles concernant des clients, salariés, prospects ou partenaires, elle peut entrer dans le champ du Règlement général sur la protection des données (RGPD).
La conformité ne se limite pas à installer une bannière de cookies.
Elle peut notamment nécessiter :
- d'identifier la base légale des traitements ;
- d'informer les personnes ;
- de limiter les données collectées ;
- de sécuriser les informations ;
- de fixer des durées de conservation ;
- de gérer les demandes d'accès ou de suppression ;
- de documenter certains traitements.
Les principales obligations RGPD applicables aux entreprises sont détaillées par Service Public.
Intelligence artificielle, cybersécurité et réglementation européenne
L'Union européenne joue désormais un rôle majeur dans la réglementation des technologies utilisées par les entreprises.
Plusieurs textes structurants concernent notamment :
- l'intelligence artificielle ;
- la cybersécurité ;
- les plateformes numériques ;
- les données ;
- la responsabilité numérique ;
- le reporting extra-financier.
Entreprisma suit notamment les implications du AI Act, de NIS2 et des nouvelles réglementations européennes pour les PME.
Pour une PME, ces textes ne doivent pas être abordés uniquement comme une question juridique.
Ils peuvent modifier :
- le choix d'un logiciel ;
- les contrats avec les fournisseurs ;
- les procédures internes ;
- la gouvernance des données ;
- les obligations de sécurité ;
- l'utilisation de systèmes d'intelligence artificielle ;
- la relation avec de grands donneurs d'ordre.
Une réglementation qui vise directement une grande entreprise peut ainsi finir par imposer de nouvelles exigences à ses fournisseurs et sous-traitants.
Droit du travail et obligations employeur
Dès qu'une entreprise recrute, son environnement réglementaire change profondément.
Contrat de travail, durée du travail, santé et sécurité, paie, affichages obligatoires, médecine du travail, représentation du personnel ou règlement intérieur : les obligations augmentent avec la taille et la situation de l'entreprise.
Certaines règles dépendent directement de seuils d'effectifs.
Le franchissement d'un seuil doit donc être anticipé comme un événement réglementaire, et pas uniquement comme une étape de croissance commerciale.
Le portail Entreprendre.Service-Public.fr centralise une grande partie des obligations administratives et sociales applicables aux employeurs.
Comment savoir si une nouvelle réglementation concerne votre entreprise ?
Avant de modifier un processus interne, cinq questions doivent être posées.
1. Le texte est-il réellement adopté ?
Une annonce politique, une proposition de loi ou un amendement n'a pas nécessairement de valeur réglementaire immédiate.
2. Quelle est la date d'entrée en vigueur ?
Une loi peut être publiée plusieurs mois avant son application.
3. Quelles entreprises sont concernées ?
La règle peut dépendre :
- du chiffre d'affaires ;
- de l'effectif ;
- du secteur ;
- de la forme juridique ;
- du régime fiscal ;
- du territoire ;
- du type de clients ;
- du statut TVA.
4. Existe-t-il une période de transition ?
Certaines réformes prévoient plusieurs échéances.
La facturation électronique en est un exemple particulièrement clair.
5. Quelle est la conséquence opérationnelle ?
Une réforme importante doit être traduite en actions :
logiciel à changer → contrat à adapter → déclaration à effectuer → procédure à documenter → trésorerie à anticiper.C'est cette traduction opérationnelle qu'Entreprisma cherche à apporter dans ses analyses.
Les sources officielles à surveiller
Pour vérifier une évolution fiscale ou réglementaire en France, plusieurs sources doivent être privilégiées.
Impôts et fiscalité
impots.gouv.fr centralise la fiscalité des particuliers et des professionnels.Le Bulletin officiel des finances publiques permet d'accéder à la doctrine fiscale de l'administration.
Entreprises et réglementation
Entreprendre.Service-Public.fr rassemble les principales démarches et obligations des entreprises.Le ministère de l'Économie publie également de nombreux décryptages sur la fiscalité, les aides, la réglementation économique et les nouvelles obligations.
Lois et décrets
Legifrance constitue la référence pour consulter les textes législatifs et réglementaires en vigueur.Cotisations sociales
Urssaf.fr centralise les règles relatives aux cotisations et déclarations sociales des entreprises et travailleurs indépendants.Données personnelles
La CNIL publie les recommandations et référentiels relatifs au RGPD et à la protection des données personnelles.
Pourquoi les entreprises doivent suivre la réglementation comme une actualité économique
Une réglementation peut sembler administrative alors qu'elle possède un impact économique direct.
Une hausse de cotisation réduit le revenu disponible.
Une évolution de TVA modifie les prix ou les marges.
Une nouvelle obligation de facturation impose un changement de logiciel.
Une norme cyber peut déclencher un investissement informatique.
Une nouvelle fiscalité peut modifier la rentabilité d'un projet.
Une réforme sociale peut modifier le coût d'un recrutement.
La réglementation est donc une variable économique à part entière.Pour une entreprise, l'enjeu n'est pas seulement d'être conforme.
Il est d'identifier suffisamment tôt les changements pour les intégrer dans ses décisions.
Impôts et réglementation : ce qu'Entreprisma surveille
Entreprisma suit en priorité les évolutions susceptibles d'avoir un impact concret sur les entreprises françaises :
- nouvelles taxes ;
- baisses ou hausses d'impôts ;
- changement des seuils fiscaux ;
- réforme de la TVA ;
- CFE et CVAE ;
- lois de finances ;
- réglementation des micro-entrepreneurs ;
- cotisations Urssaf ;
- facturation électronique ;
- aides et crédits d'impôt ;
- réglementation de l'intelligence artificielle ;
- cybersécurité ;
- normes européennes ;
- droit des entreprises ;
- obligations administratives ;
- sanctions et contrôles ;
- réglementation sectorielle.
Cette page évolue avec l'actualité.
Lorsqu'une nouvelle règle est annoncée, Entreprisma cherche à répondre à quatre questions :
Qu'est-ce qui change ? Qui est concerné ? À partir de quand ? Quel est l'impact concret pour l'entreprise ?À lire sur Entreprisma
Fiscalité et impôts
- Fiscalité des entreprises 2026 : le guide complet pour les PME
- Impôts 2026 : comprendre le nouveau barème et ses effets
- CVAE 2026 : ce que change la réforme fiscale
- Surtaxe des grands groupes : pourquoi le débat fiscal continue en 2027
Réglementation et obligations
- Loi de finances 2026 : le guide pour les entreprises
- Facturation électronique 2026 : les nouvelles obligations
- Micro-entrepreneurs et facturation électronique : ce qui change
- CSRD, AI Act et NIS2 : les réglementations européennes à suivre
Dernière mise à jour : septembre 2026.
Tendances & Actualités
Toute la rubrique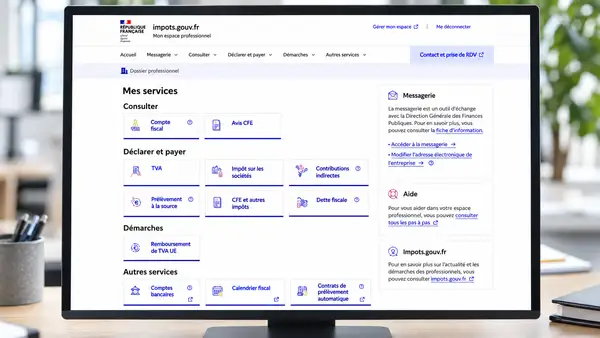
Impôts : l’espace professionnel tourne enfin la page des années 2000
L’espace professionnel d’impots.gouv.fr change de visage : navigation revue, affichage adapté au mobile et repères communs aux sites de l’État. Pour les entreprises, l’enjeu est concret : accéder plus facilement aux démarches fiscales.
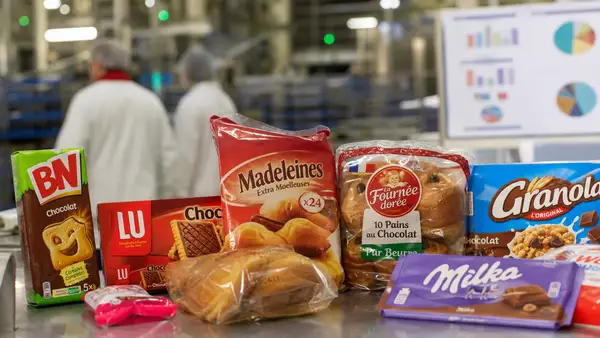
Taxe sucre 2027 : quels produits solides seraient visés ?
Le projet de PLFSS 2027 étendrait la taxe soda aux produits solides. Les fabricants doivent déjà tester l’effet possible sur leurs marges, leurs prix et leurs recettes.
Budget 2027 : le Medef chiffre à près de 20 milliards d’euros l’effort demandé aux entreprises
Patrick Martin, président du Medef, estime que le projet de budget 2027 pourrait entraîner 20 milliards d’euros de prélèvements et taxes supplémentaires.
Fraude aux mutuelles dans l’optique : 12 millions d’euros par an soupçonnés
Vingt-deux personnes et quinze structures sont renvoyées devant le tribunal correctionnel de Paris dans une affaire de fraude présumée aux remboursements de lunettes. Selon la gendarmerie, le réseau poursuivi aurait détourné environ 12 millions d’euros par an depuis 2023.
Marché carbone européen : l’UE change les règles face au prix de l’électricité
L’Union européenne veut modifier le fonctionnement de son marché carbone pour disposer de davantage de quotas de CO₂ en réserve en cas de forte hausse des prix. Derrière cette décision technique se joue un enjeu beaucoup plus concret pour les entreprises : limiter la volatilité du coût du carbone et son impact sur les factures d’électricité de l’industrie européenne.
Aide carburant 2026 : qui peut toucher les 100 € dès octobre ?
L’aide carburant 2026 est élargie à 5,5 millions de Français. Montant, revenus, distance parcourue, véhicules concernés et démarches : voici qui peut toucher les 100 € et comment vérifier rapidement son éligibilité.
Une entreprise peut-elle interdire les lunettes connectées à ses salariés ?
Le parquet de Paris a ouvert une enquête après plusieurs signalements concernant l'utilisation de lunettes connectées pour filmer des femmes à leur insu. Dans le même temps, la CNIL reçoit des sollicitations d'entreprises qui s'interrogent sur leur capacité à interdire ces appareils au travail. Une question devient donc très concrète : une entreprise peut-elle interdire les lunettes Meta ou d'autres lunettes connectées à ses salariés ?
NEOVIA ENVIRONNEMENT sanctionnée de 801 020 € pour démarchage téléphonique
La DGCCRF sanctionne lourdement l’entreprise de rénovation énergétique pour des appels commerciaux interdits et des manquements au droit de rétractation. Un avertissement concret pour toute la filière.
Finance & Modèles économiques
Toute la rubrique
MaPrimeRénov’ : 351 millions d’euros en moins dans le budget 2026, quels effets pour vos travaux ?
Le budget 2026 de MaPrimeRénov’ perd 351 millions d’euros. Les objectifs de rénovation sont revus à la baisse, avec un enjeu pour les propriétaires et les artisans : distinguer les aides espérées des financements réellement sécurisés.
Facturer un particulier : mentions obligatoires, TVA, conservation et sanctions
Une entreprise ne facture pas un consommateur exactement comme un client professionnel. Voici quand remettre une facture ou une note, quelles mentions inscrire, comment traiter la TVA et combien de temps conserver les documents.